Uskiftet bo samboer: vilkår, eiendeler og gjeldsansvar
Uskiftet bo samboer: vilkår for felles barn, særkullsbarn, eiendeler og gjeldsansvar. Se når uskifte gjelder og hva du må kartlegge først.
Samboere har bare lovbestemt uskifterett når de har, har hatt eller venter felles barn med avdøde. Uten felles barn finnes ingen lovbestemt rett til uskiftet bo.
Det avgjørende er likevel ikke bare om arveoppgjøret kan utsettes. Den gjenlevende må også vurdere hvilket gjeldsansvar som følger med, hvilke eiendeler som faktisk omfattes, og om avdødes særkullsbarn må samtykke. Retten til uskifte og tryggheten ved å velge uskifte er forskjellige spørsmål.
Hva uskiftet bo betyr for samboere
I en historisk oversikt fra Statistisk sentralbyrå utgjorde samboere omtrent 25 prosent av alle personer som levde i parforhold i 2009. Samboerskap er altså en utbredt samlivsform, men det betyr ikke at samboere har det samme arverettslige vernet som ektefeller.
SSB definerer samboere som personer som lever sammen uten å være gift eller registrerte partnere. I arveretten er denne forskjellen viktig: Samboerstatus gir ikke i seg selv en generell rett til å utsette arveoppgjøret.
Utsatt oppgjør er ikke det samme som arv
Uskifte betyr at oppgjøret med arvingene utsettes for den formuen som inngår i ordningen. Gjenlevende får dermed mulighet til å beholde aktuelle eiendeler samlet, fremfor å gjennomføre hele fordelingen etter dødsfallet.
Arverett handler derimot om hva den gjenlevende selv har krav på å arve. Et testament som gir samboeren arv, er derfor ikke nødvendigvis et testament som gir adgang til uskifte.
Å kunne beholde boligen gjennom uskifte er noe annet enn å ha arvet boligen uten et senere oppgjør med arvingene.
Et eksempel viser forskjellen: Et samboerpar eier bolig sammen, men har ingen felles barn. Når den ene dør, kan ikke den andre automatisk utsette oppgjøret bare fordi boligen har vært deres felles hjem.
Gjenlevendes egen eierandel må skilles fra det avdøde etterlater seg. Deretter må arverett, testament og oppgjør vurderes hver for seg. Et langvarig samliv eller felles boliglån erstatter ikke vilkårene for uskifte.
For den som undersøker uskiftet bo som samboer, bør vurderingen derfor begynne med familiesituasjonen, ikke bare ønsket om å bli boende. Deretter må eiendelene og gjelden undersøkes før ordningen kan vurderes som en praktisk løsning.
Når samboere faktisk kan sitte i uskiftet bo
Det sentrale vilkåret er at samboerne har, har hatt eller venter barn sammen, og uskifte med avdødes særkullsbarn krever barnets samtykke. Dette beskrives i utredningen om samboeres rettslige stilling, som gjennomgår den begrensede uskifteordningen etter arveloven.
Vilkår for uskiftet bo etter situasjon
| Situasjon | Uskifte mulig | Vilkår |
|---|---|---|
| Felles barn med avdøde | Ja, innenfor lovens rammer | Paret har, har hatt eller venter barn sammen |
| Ingen felles barn | Nei, ingen lovbestemt rett | Testamentarisk arverett må vurderes separat |
| Samboerskap i fem år uten felles barn | Nei, varigheten alene gir ikke rett | Samme hovedregel som for samboere uten felles barn |
| Særkullsbarn til avdøde | Bare med samtykke overfor barnet | Særkullsbarnet må samtykke |
Tabellen skiller mellom adgang til uskifte og adgang til å arve. En testamentarisk begunstigelse løser ikke automatisk spørsmålet om utsatt oppgjør, og samtykke til flere eiendeler erstatter ikke grunnvilkåret om felles barn.
Også tidligere og ventede barn teller
Formuleringen har hatt barn sammen betyr at retten ikke nødvendigvis faller bort fordi parets felles barn er dødt. Formuleringen venter barn sammen betyr at barnet ikke trenger å være født når dødsfallet skjer.
Et par som venter sitt felles barn når den ene dør, kan dermed oppfylle barnevilkåret. Et annet par som har bodd sammen like lenge, men verken har, har hatt eller venter felles barn, står i en annen rettslig situasjon.
Dokumentasjonen bør gjøre familieforholdene enkle å avklare. Fødselsopplysninger, dokumentasjon på foreldreskap og relevant bekreftelse ved graviditet bør samles før saken sendes til tingretten.
Felles barn løser ikke spørsmålet om særkullsbarn
Et særkullsbarn er her et barn avdøde hadde med en annen enn gjenlevende. Dersom avdøde etterlater seg både felles barn og særkullsbarn, må samboeren håndtere disse arveforholdene forskjellig.
Særkullsbarnets samtykke er ikke bare en formalitet. Uten samtykke kan ikke gjenlevende legge til grunn at også dette barnets oppgjør kan utsettes.
- Avklar hvem som er arvinger. En familieoversikt må omfatte både felles barn og avdødes øvrige barn.
- Skill mellom samtykke og testament. Dokumentene kan ha forskjellige funksjoner og må leses hver for seg.
- Undersøk samtykkets innhold. Det bør være tydelig hva barnet faktisk godtar, og hvilke eiendeler og forutsetninger samtykket gjelder.
Et oppfylt barnevilkår er dermed starten på vurderingen, ikke en bekreftelse på at hele dødsboet kan overtas uskiftet.
Hvilke eiendeler som følger med i uskifteboet
Den automatiske uskifteretten omfatter ikke hele formuen. Etter Domstolenes veiledning om skifteformer gjelder den felles bolig med innbo, bil og fritidsbolig med innbo som hovedsakelig tjente til felles bruk, mens andre eiendeler krever testament eller samtykke fra arvingene.
Eiendeler i uskifteboet for samboere
| Eiendel | Omfattes automatisk | Krever testament eller samtykke |
|---|---|---|
| Felles bolig med innbo | Ja | Nei |
| Bil som hovedsakelig tjente til felles bruk | Ja | Nei |
| Fritidsbolig med innbo som hovedsakelig tjente til felles bruk | Ja | Nei |
| Fritidsbolig uten hovedsakelig felles bruk | Nei | Ja |
| Bankinnskudd | Nei | Ja |
| Verdipapirer og aksjer | Nei | Ja |
| Næringsvirksomhet | Nei | Ja |
Tabellen forutsetter at de øvrige vilkårene for uskifte er oppfylt. Den sier heller ikke at gjenlevende overtar eiendeler som tilhører andre, eller at eierskapet mellom samboerne kan stå uavklart.
En sparekonto kan kreve eget oppgjør
Anta at avdøde etterlater seg en andel i felles bolig, familiens bil og en sparekonto. Boligandelen og bilen kan omfattes av uskifte, mens sparekontoen faller utenfor den automatiske ordningen.
Dersom verken testament eller samtykke utvider omfanget, må kontoen håndteres i arveoppgjøret utenfor uskiftet. Gjenlevende bør derfor ikke regne hele bankbeholdningen som tilgjengelig til fremtidige boutgifter.
Praktisk skille: En eiendel kan ha vært viktig for familiens økonomi uten å være en del av den automatiske uskifteretten.
Den samme vurderingen må gjøres for en hytte. At begge samboerne har besøkt hytta, er ikke alene en tilstrekkelig beskrivelse av om den hovedsakelig tjente til felles bruk.
Dokumentasjonen bør vise mer enn verdi
En oversikt bør inneholde eierforhold, finansiering og faktisk bruk. Kjøpekontrakter, lånedokumenter, kontoutskrifter og eventuell samboeravtale kan bidra til å avklare hva avdøde eide, og hva gjenlevende allerede eier selv.
Domstolenes veiledning opplyser også at fem års samboerskap ikke alene gir uskifterett, mens testament kan gi samboeren arverett på inntil fire ganger folketrygdens grunnbeløp. Dette er en annen rettighet enn adgangen til å utsette oppgjøret.
Melding om bruk av uskifteretten skal etter den samme veiledningen sendes tingretten innen 60 dager etter dødsfallet. Eiendelskartleggingen bør derfor begynne tidlig, uten at tidspress får erstatte kontroll av gjelden.
Uskifte, privat skifte og offentlig skifte sammenlignet
| Kriterium | Uskifte | Privat skifte | Offentlig skifte |
|---|---|---|---|
| Eiendeler som omfattes | Lovens avgrensede eiendeler, eventuelt utvidet ved testament eller samtykke | Hele dødsboet gjøres opp og fordeles mellom arvingene | Hele dødsboet behandles under rettslig ledelse |
| Gjeldsansvar | Gjenlevende overtar ansvaret for avdødes forpliktelser | Arvingene som fordeler boet privat, må selv ha oversikt over gjelden før de tar over | Bobestyrer undersøker gjelden, og ansvar arvingene allerede har påtatt seg, vurderes særskilt |
| Samtykke fra særkullsbarn | Kreves for uskifte overfor barnet | Ikke et uskiftesamtykke, men oppgjøret må avklares med arvingene | Ikke et uskiftesamtykke; fordelingen skjer gjennom boet |
| Melding eller frist | Egen melding til tingretten innen uskiftefristen | Arvingene melder fra til tingretten før de gjør opp og fordeler boet selv | Tingretten oppnevner bobestyrer, og oppgjøret følger boets frister |
| Aktuell situasjon | Oversiktlig økonomi og behov for å beholde sentrale felles eiendeler | Oversiktlig økonomi og arvinger som kan samarbeide om oppgjøret | Uenighet eller økonomisk usikkerhet som tilsier rettslig behandling |
Tabellen kan leses som tre ulike risikovurderinger. Ved uskifte tar én person, den gjenlevende samboeren, hele gjeldsansvaret. Ved privat skifte fordeles ansvaret mellom arvinger som må kunne samarbeide. Ved offentlig skifte flyttes styringen til en bobestyrer når verken gjenlevende eller arvinger bør ta det.
Uskifte er ikke automatisk det tryggeste alternativet. Domstolenes skjema for melding om uskiftet bo for samboere synliggjør at gjenlevende påtar seg ansvaret for avdødes gjeld, også når gjelden ikke er knyttet til eiendelene som inngår i uskifteboet.
Dette er det viktigste økonomiske skillet: Samboeren kan få beholde et begrenset utvalg eiendeler, men samtidig overta et langt bredere gjeldsansvar. Næringsgjeld, kausjoner og uavklarte krav må derfor undersøkes selv om formålet bare er å beholde hjemmet.
Når uskifte kan være en gjennomtenkt løsning
Kari og Ola har felles barn, en felles bolig og en økonomi der lån og øvrige forpliktelser er dokumentert. Dersom Ola dør, kan uskifte være aktuelt for Kari fordi behovet for å beholde boligen kan vurderes opp mot et kjent gjeldsansvar. Felles barn gjør valget enklere, fordi samtykkeproblematikken ved særkullsbarn ikke oppstår.
Det avgjørende er ikke at gjelden oppleves som liten. Kari trenger et budsjett som viser om hennes inntekter dekker renter, avdrag, vedlikehold og vanlige levekostnader etter dødsfallet.
Når et særskilt oppgjør blir nødvendig
Pers avdøde samboer hadde et særkullsbarn som ikke samtykker til uskifte. Per kan da ikke behandle barnets arveoppgjør som utsatt, selv om det ville gjort boligsituasjonen enklere.
Han må undersøke hvordan oppgjøret kan finansieres. Et mulig uskifte overfor andre arvinger løser ikke nødvendigvis behovet for penger til dette oppgjøret.
Når usikker gjeld bør stanse beslutningen
Lises avdøde samboer drev virksomhet, og hun mangler oversikt over kausjoner og ubetalte krav. Da bør hun få juridisk bistand til å undersøke forpliktelsene før hun velger skifteform.
Offentlig skifte er ikke en automatisk sletting av personlig ansvar. Hva Lise allerede har påtatt seg, og hvilke vilkår som gjelder for offentlig behandling, må vurderes konkret.
Privat skifte bør heller ikke velges bare fordi arvingene er enige. Enighet om fordeling erstatter ikke en undersøkelse av gjelden, og et hyggelig samarbeid gjør ikke ukjente forpliktelser mindre alvorlige.
Når uskifte utløses til skifte
En gjenlevende som begynner et nytt samliv, bør skille mellom det å få en kjæreste og det å etablere et nytt samboerskap. Det er samlivets faktiske innhold og de aktuelle lovvilkårene som må vurderes, ikke bare hvordan forholdet omtales.
Etter arveloven faller uskifteretten bort dersom gjenlevende gifter seg, og en arving kan kreve skifte dersom gjenlevende har hatt ny samboer i minst to år, eller har, har hatt eller venter barn med den nye samboeren. Gjenlevende kan også selv velge å skifte hele eller deler av uskifteformuen med arvingene.
Nytt samliv kan endre forutsetningene
Anta at en gjenlevende etablerer et nytt samboerskap og senere venter barn med den nye partneren. Da kan adgangen til å kreve skifte bli aktuell selv om samboerskapet ennå ikke har vart lenge nok til å oppfylle tidsvilkåret.
Det er derfor feil å behandle tidsvilkåret som en generell fredningsperiode. Barn med den nye samboeren er et selvstendig grunnlag som må vurderes.
Ekteskap står i en annen stilling. Når gjenlevende planlegger å gifte seg, må forholdet til uskifteboet avklares som del av planleggingen, ikke først etter bryllupet.
Et nytt samliv endrer ikke bare privatlivet. Det kan også endre når arvingene har rett til å få oppgjør.
Frivillig skifte kan gi en tydelig avslutning
Gjenlevende trenger ikke vente på at en arving krever skifte. Et frivillig oppgjør kan være aktuelt når økonomien endrer seg, boligen skal selges, eller et nytt samliv gjør det ønskelig å skille økonomien tydeligere.
Et senere skifte betyr likevel ikke i seg selv at allerede overtatt gjeldsansvar forsvinner. Dersom gjelden viser seg større enn forventet, må konsekvensene vurderes særskilt før det inngås avtaler om fordeling.
En enkel dokumentmappe gjør vurderingen mer håndterlig:
- Samlivsdatoer. Noter når et nytt samboerskap faktisk begynte.
- Familieopplysninger. Ta vare på relevant dokumentasjon om barn og ventet barn.
- Økonomiske endringer. Dokumenter større lån, salg og avtaler som kan påvirke et fremtidig oppgjør.
Oversikten hjelper både gjenlevende og arvingene med å forholde seg til de samme opplysningene. Den kan også gjøre det enklere for en advokat å vurdere om skifte bør gjennomføres.
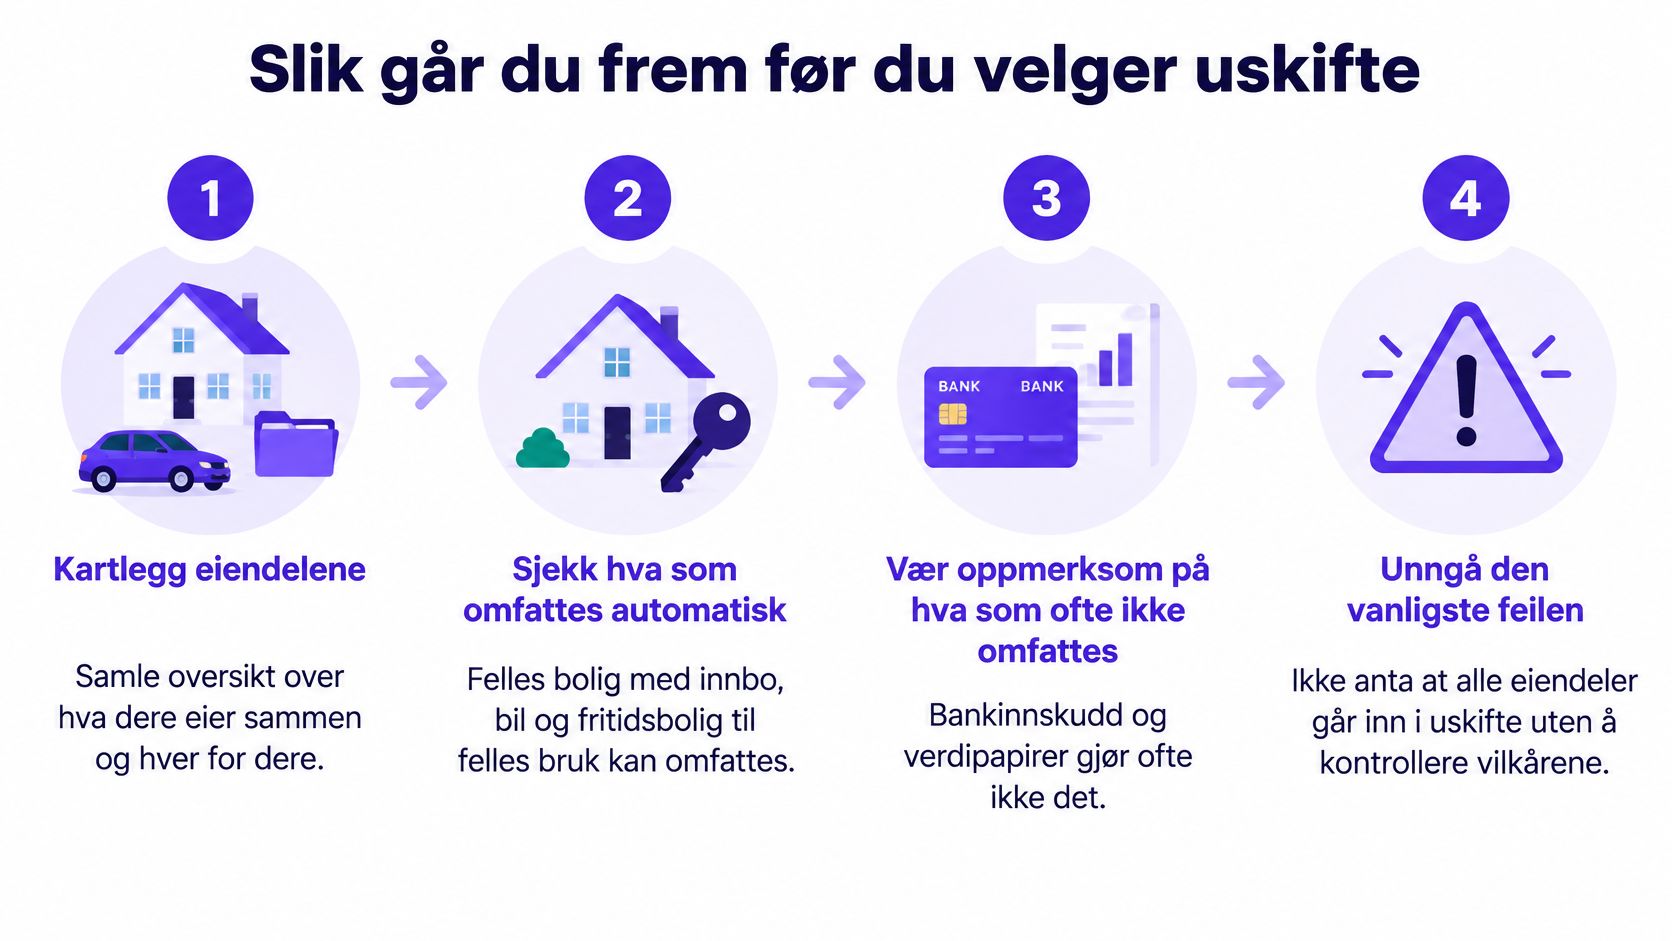
Slik går du frem før du velger uskifte
Beslutningen bør bygge på dokumenter, ikke på antakelser om at samboerne hadde felles økonomi. En ryddig oversikt gjør det mulig å se forskjellen mellom det gjenlevende allerede eier, det som kan beholdes uskiftet, og det som må gjøres opp med arvingene.
Illustrasjonen viser hvordan eiendelskartleggingen kan organiseres før den samlede vurderingen av boet.
Samle grunnlaget før erklæringen signeres
Kartlegg eierskapet. Samle kjøpekontrakter, samboeravtale, kontoutskrifter og dokumenter som viser eierandeler og finansiering. Den vanligste fallgruven er å likestille felles bruk med felles eierskap, selv om dette er forskjellige spørsmål.
Sorter eiendelene etter rettslig grunnlag. Lag separate oversikter over eiendeler som kan omfattes automatisk, eiendeler som krever testament eller samtykke, og gjenlevendes egne eiendeler. For bil og fritidsbolig bør dokumentasjonen også beskrive den faktiske bruken, ikke bare hvem som står oppført som eier.
Undersøk alle kjente forpliktelser. Be om oppdatert oversikt over lån, kreditt, kausjoner, skattekrav og eventuelle næringsforpliktelser. En skattemelding kan være et utgangspunkt, men bør ikke behandles som en fullstendig bekreftelse på at ingen andre krav finnes.
Les testamentet med et konkret spørsmål. Avklar om dokumentet gir arv, utvider hvilke eiendeler som kan inngå i uskifte, eller har andre bestemmelser som påvirker valget. En formulering om at samboeren skal sikres, bør ikke tolkes videre enn dokumentets rettslige innhold tillater.
Avklar særkullsbarnas stilling skriftlig. Samtykke bør være tydelig dokumentert før gjenlevende baserer bolig og finansiering på utsatt oppgjør. Dersom et barn er mindreårig, eller noen er usikre på hvem som kan gi et gyldig samtykke, bør spørsmålet avklares juridisk fremfor å løses med en uformell familieavtale.
Velg skifteform før meldingen sendes. Sammenlign konsekvensene av uskifte med et oppgjør nå, og få tingretten til å avklare nødvendig skjema og dokumentasjon. Ved manglende økonomisk oversikt bør gjenlevende be om veiledning om videre fremgangsmåte fremfor å signere for å få saken raskt videre.
Kontroller om økonomien tåler valget
En formuesoversikt er ikke nok. Gjenlevende trenger også et realistisk husholdningsbudsjett med egne inntekter, løpende boutgifter og betaling av de forpliktelsene som skal håndteres.
Boligen kan ha betydelig verdi uten at det finnes penger til et nødvendig arveoppgjør. Tilsvarende kan en tilsynelatende solid økonomi være sårbar dersom den avdøde hadde kausjonsansvar som ennå ikke har ført til betalingskrav.
- Likviditet. Avklar hvilke penger gjenlevende faktisk kan disponere, og hvilke midler som hører til et oppgjør med arvingene.
- Dokumenterte svar. Før en liste over uavklarte krav og hvem som undersøker dem.
- Bærekraftig boligøkonomi. Vurder om det er mulig å beholde boligen uten å basere regnestykket på usikre inntekter eller fremtidig verdistigning.
Før beslutningen tas, bør gjenlevende kunne svare tydelig på følgende: Er familievilkårene oppfylt, og er gjelden tilstrekkelig avklart til at ansvaret kan overtas? Dersom svaret på det siste spørsmålet er nei, er det grunn til å stanse og få en konkret vurdering.
En advokat kan undersøke testamentet, samtykkene og gjeldsansvaret samlet. Familierett på Advokatguiden omfatter blant annet samboerkontrakt, fremtidsfullmakt, farskap, samlivsbrudd og deling av felleseie, som kan være relevante tilgrensende spørsmål når eierforhold og familieforhold må avklares.
Vurderingen bør skje før melding om uskifte sendes. Et senere ønske om en annen løsning betyr ikke at alle konsekvensene av et allerede overtatt ansvar enkelt kan reverseres.
På Advokatguiden kan gjenlevende finne og sammenligne advokater som kan vurdere uskifte, testament og gjeldsansvar i den konkrete familiesituasjonen. Nettstedet gir mulighet til å be om gratis tilbud på advokattjenester, kontakte advokater via telefon eller e-post, eller be om å bli kontaktet tilbake. En forespørsel bør beskrive familieforholdene, eiendelene og den uavklarte gjelden, slik at advokaten får et konkret utgangspunkt før valget tas.